Loi Lemoine 2026 : comment économiser jusqu'à 15 000 € sur votre assurance emprunteur
Loi Lemoine 2026 : comment changer d'assurance emprunteur et économiser jusqu'à 15 000 €. Guide complet, méthode pas à pas, cas CDD et intérim.
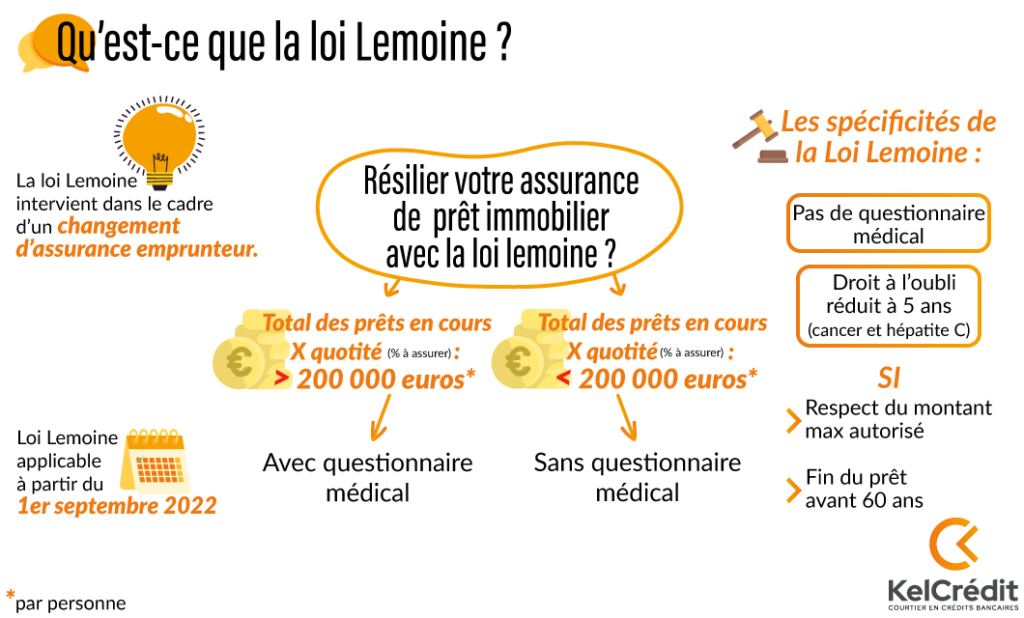
Vous venez de signer votre offre de prêt immobilier et votre banque vous propose son assurance emprunteur maison ? Refusez-la. Depuis la loi Lemoine de 2022, vous pouvez souscrire une assurance externe, à tout moment, sans frais et sans justification. Sur un prêt moyen, l'économie atteint 10 000 à 15 000 € sur la durée totale. Voici comment en profiter.
📌 En résumé : Qu'est-ce que la loi Lemoine ?
La loi Lemoine (n° 2022-270 du 28 février 2022) permet à tout emprunteur de changer d'assurance de prêt à tout moment, sans frais ni pénalités. Elle supprime aussi le questionnaire médical pour les prêts inférieurs à 200 000 € remboursés avant 60 ans. Résultat : jusqu'à 15 000 € d'économie sur un prêt immobilier classique.
1. Pourquoi l'assurance emprunteur coûte-t-elle si cher ?
L'assurance emprunteur représente en moyenne 25 à 30 % du coût total de votre crédit immobilier. Sur un prêt de 200 000 € sur 20 ans, elle peut atteindre 30 000 € — soit plus que les intérêts dans certains cas.
Le problème ? La plupart des emprunteurs signent l'assurance proposée par leur banque, sans comparer. Ces contrats "groupe" sont souvent 2 à 3 fois plus chers qu'une assurance individuelle équivalente, avec des garanties parfois moins protectrices.
Pour un courtier comme Allo Prêts, comparer les assurances emprunteur est devenu un réflexe systématique : c'est le levier d'économie le plus puissant sur un dossier immobilier, et il ne nécessite aucune renégociation de crédit.
2. Ce que la loi Lemoine change concrètement
Avant 2022, il fallait attendre le 12e mois du prêt, puis tous les 12 mois, pour changer d'assurance. La loi Lemoine a tout simplifié :
Changement possible à tout moment
Sans frais, sans pénalités, sans attendre la date anniversaire du contrat. Le prêteur a 10 jours pour répondre, sinon l'accord est réputé accepté.
Les 3 droits majeurs ouverts par la loi
- ✔Changement à tout moment : plus besoin d'attendre 1 an, ni la date anniversaire.
- ✔Suppression du questionnaire médical : pour tout prêt inférieur à 200 000 € remboursé avant 60 ans (depuis 2022) puis étendu jusqu'à 425 000 € et 69 ans en 2023.
- ✔Aucun frais de résiliation : ni pour vous, ni pour l'établissement prêteur.
Le délai de réponse du prêteur
- ✔Vous envoyez votre nouvelle offre d'assurance par lettre recommandée.
- ✔Le prêteur a 10 jours ouvrés pour accepter ou motiver un refus.
- ✔Passé ce délai, l'acceptation est tacite. Le nouveau contrat s'applique immédiatement.
3. Combien pouvez-vous réellement économiser ?
L'écart entre une assurance groupe bancaire et une assurance individuelle déléguée est souvent spectaculaire. Voici un exemple concret sur les montants les plus fréquents :
| Capital emprunté | Assurance banque | Assurance déléguée | Économie |
|---|---|---|---|
| 100 000 € sur 20 ans | ~18 000 € | ~7 000 € | ~11 000 € |
| 200 000 € sur 20 ans | ~36 000 € | ~14 000 € | ~22 000 € |
| 300 000 € sur 25 ans | ~67 000 € | ~26 000 € | ~41 000 € |
Estimations indicatives à taux moyen, pour un emprunteur de 35 ans non-fumeur. Les montants varient selon l'âge, l'état de santé et les garanties choisies.
Ces écarts s'expliquent par la mutualisation du risque : une assurance groupe applique un tarif unique à tous les emprunteurs de la banque, tandis qu'une assurance individuelle adapte le tarif à votre profil réel.
Combien pouvez-vous économiser sur votre assurance emprunteur ?
Comparez gratuitement les offres du marché et découvrez votre économie potentielle en 2 minutes. Sans engagement, sans impact sur votre dossier bancaire.
4. Comment changer d'assurance emprunteur : la méthode pas à pas
La procédure est simple, encadrée, et ne nécessite aucune négociation avec votre banque. Voici les 5 étapes dans l'ordre :
- 1. Récupérez votre contrat actuelDemandez à votre banque le tableau des garanties et le coût total de l'assurance groupe. C'est un droit légal, elle doit vous le fournir.
- 2. Comparez les offres équivalentesLa nouvelle assurance doit couvrir au minimum les mêmes garanties (décès, PTIA, ITT, invalidité). Un courtier comme Allo Prêts fait ce travail de correspondance pour vous.
- 3. Envoyez votre demande par LRARAdressez à votre banque l'offre de nouvelle assurance avec la mention explicite "demande de substitution au titre de la loi Lemoine".
- 4. Attendez 10 jours ouvrésLa banque doit répondre. En cas de refus, elle doit motiver sa décision (garanties insuffisantes, généralement).
- 5. Signez le nouveau contratUne fois l'accord obtenu, votre ancienne assurance est résiliée automatiquement. Vous ne payez plus que la nouvelle prime, souvent divisée par 2 ou 3.
5. Les cas particuliers : CDD, intérim, indépendants
Bonne nouvelle : la loi Lemoine s'applique à tous les emprunteurs, quel que soit leur statut professionnel. CDD, intérimaires, indépendants, professions libérales : vous avez les mêmes droits.
C'est un point souvent ignoré. Un emprunteur en CDD à qui la banque a imposé son assurance groupe peut la remplacer par une assurance individuelle, sans que la banque puisse s'y opposer, dès lors que les garanties sont équivalentes.
Dans certains cas, la substitution est même la seule façon d'obtenir le prêt : la banque refuse le dossier à cause du coût de l'assurance groupe, mais l'accepte avec une assurance déléguée moins chère.
6. Les pièges à éviter
La loi Lemoine est protectrice, mais certains réflexes peuvent vous coûter cher :
- ⚠️ Accepter une baisse de garantiesUne assurance moins chère avec des garanties réduites (pas de couverture ITT, par exemple) peut être refusée par la banque. Vérifiez l'équivalence avant de signer.
- ⚠️ Négliger le questionnaire de santéMême sans questionnaire médical obligatoire, l'assureur peut en demander un. Une fausse déclaration peut annuler le contrat en cas de sinistre.
- ⚠️ Oublier de vérifier la délégationLa banque peut accepter la délégation mais imposer des conditions. Lisez bien l'avenant avant de signer.
Faire appel à un courtier spécialisé reste la meilleure façon de sécuriser la substitution : il connaît les assureurs qui acceptent les profils atypiques, les garanties exigées par chaque banque, et les délais réels de validation.
Un projet de financement en tête ?
Simulez votre crédit en quelques clics avec nos outils experts.