PEA ou assurance-vie en 2026 : que choisir pour investir ?
PEA ou assurance-vie en 2026 : fiscalité, plafonds, rendement, souplesse. Comparatif complet avec exemples chiffrés pour choisir la bonne enveloppe.
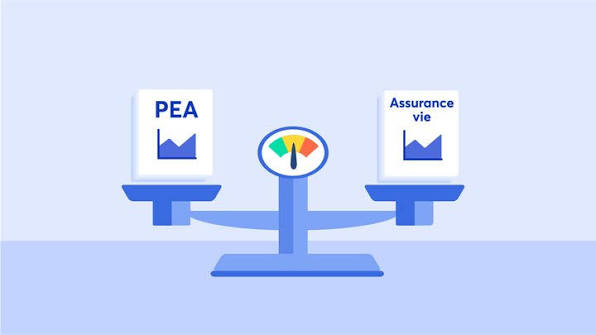
C'est la question que se posent tous les épargnants qui veulent investir en bourse : PEA ou assurance-vie ? Les deux enveloppes ont leurs avantages, leurs limites et leurs cas d'usage. Mais la bonne réponse n'est pas universelle : elle dépend de votre horizon, de votre TMI et de votre tolérance au risque. Voici comment trancher en 5 minutes.
📌 En résumé : PEA ou assurance-vie ?
Le PEA est imbattable pour investir en bourse sur le long terme (exonération d'impôt après 5 ans, plafond 150 000 €). L'assurance-vie est plus souple, plus diversifiée (fonds euros, obligations, immobilier) et avantageuse pour la succession. La stratégie optimale combine souvent les deux.
1. Les deux enveloppes en une phrase
Avant de rentrer dans les détails, une définition claire de chaque enveloppe :
- 📈 Le PEA (Plan d'Épargne en Actions) Une enveloppe 100 % boursière, réservée aux actions européennes et ETF éligibles. Plafond de 150 000 € de versements. Exonération d'impôt sur le revenu après 5 ans de détention.
- 🏦 L'assurance-vie Une enveloppe multi-supports : fonds euros (capital garanti), unités de compte (actions, obligations, immobilier), et parfois des supports immobiliers. Pas de plafond de versement. Fiscalité allégée après 8 ans.
Autrement dit : le PEA est un outil spécialisé pour la bourse, l'assurance-vie est un couteau suisse pour toute stratégie patrimoniale.
2. Comparatif fiscalité : le match des chiffres
C'est le critère qui détermine tout. Voici les règles fiscales 2026 pour chaque enveloppe :
| Critère | PEA | Assurance-vie |
|---|---|---|
| Plafond de versement | 150 000 € | Aucun |
| Durée minimale pour l'avantage fiscal | 5 ans | 8 ans |
| Imposition des plus-values (après seuil) | 17,2 % (PS seuls) | 7,5 % + 17,2 % (limite 150 000 €) |
| Abattement annuel | Aucun | 4 600 € / 9 200 € |
| Fiscalité succession | Droit commun | 152 500 € / bénéficiaire |
Règles fiscales 2026, indicatives. Vérifiez les taux en vigueur sur impots.gouv.fr.
Lecture rapide : le PEA est plus simple et plus efficace pour la bourse. L'assurance-vie est plus souple et plus protectrice pour la transmission.
3. Comparatif souplesse : le match des usages
- 🔄 Retraits avant 5 ou 8 ans PEA : tout retrait avant 5 ans = clôture + imposition à 30 % (flat tax). Assurance-vie : retraits possibles à tout moment, imposés selon la durée de détention.
- 📊 Choix des supports PEA : actions européennes et ETF éligibles uniquement. Assurance-vie : fonds euros, obligations, actions, immobilier, private equity, structurés… Le choix est beaucoup plus large.
- 🛡️ Garantie du capital PEA : aucune garantie, 100 % exposé aux marchés. Assurance-vie : le fonds euros garantit le capital investi (hors frais de gestion).
- 💸 Frais PEA : 0 à 0,5 % de frais de gestion selon le courtier. Assurance-vie : 0,5 à 1 % de frais de gestion annuels + frais sur versement (0 à 3 %).
4. Le cas concret : quel rendement sur 20 ans ?
Comparons deux scénarios avec 200 € versés chaque mois pendant 20 ans, à 6 % de rendement annuel brut :
| Enveloppe | Capital final | Impôt total | Net |
|---|---|---|---|
| PEA (après 5 ans) | ~92 400 € | ~7 500 € (PS) | ~84 900 € |
| Assurance-vie (après 8 ans) | ~88 800 € | ~9 200 € (PS + PFU) | ~79 600 € |
Simulations indicatives. Le rendement réel dépend des supports choisis et des conditions de marché. Frais de gestion non déduits.
Sur 20 ans, le PEA sort légèrement gagnant grâce à sa fiscalité plus douce. Mais l'écart reste modéré : environ 5 000 € sur 20 ans. Le choix ne doit donc pas se faire uniquement sur la fiscalité.
Quelle enveloppe est faite pour vous ?
Comparez les offres de courtiers et d'assureurs en 2 minutes et ouvrez la bonne enveloppe au bon endroit. Sans frais, sans engagement.
5. La méthode de décision en 5 questions
Plutôt qu'un long discours, voici 5 questions qui tranchent le choix en moins de 5 minutes :
- 1. Avez-vous un horizon de placement supérieur à 8 ans ? Si oui → PEA en priorité. Si non → assurance-vie pour la souplesse.
- 2. Voulez-vous investir principalement en bourse ? Si oui → PEA. Si vous voulez diversifier (obligations, immobilier, fonds euros) → assurance-vie.
- 3. Avez-vous plus de 150 000 € à placer ? Si oui → PEA pour les 150 000 premiers euros, assurance-vie pour le reste.
- 4. Prévoyez-vous de transmettre un patrimoine ? Si oui → assurance-vie en priorité. L'abattement de 152 500 € par bénéficiaire est imbattable.
- 5. Voulez-vous pouvoir retirer votre argent à tout moment ? Si oui → assurance-vie. Le PEA se clôture en cas de retrait avant 5 ans.
6. La stratégie optimale : les deux, dans le bon ordre
Pour 90 % des épargnants, la meilleure stratégie n'est pas de choisir, mais de combiner les deux enveloppes dans un ordre précis :
- 1. Ouvrir une assurance-vie en premier, même avec 100 €. Elle doit prendre date : plus tôt vous l'ouvrez, plus tôt les 8 ans arrivent.
- 2. Ouvrir un PEA dans les 6 mois, une fois votre épargne de précaution constituée (3 à 6 mois de charges sur un livret).
- 3. Alimenter le PEA en priorité tant que vous n'avez pas atteint 100 000 € d'encours.
- 4. Utiliser l'assurance-vie pour les versements au-delà du plafond PEA et pour les projets de transmission.
7. Ce qu'il faut retenir
- ✔ PEA : imbattable pour la bourse long terme. Plafond 150 000 €, exonération après 5 ans.
- ✔ Assurance-vie : plus souple, plus diversifiée, imbattable pour la transmission. Fiscalité allégée après 8 ans.
- ✔ Sur 20 ans, l'écart de rendement net reste modéré (environ 5 000 € pour 200 €/mois).
- ✔ La stratégie optimale : ouvrir les deux, alimenter le PEA en priorité, utiliser l'assurance-vie pour la diversification et la transmission.
- ✔ Ne pas attendre "le bon moment". Plus tôt vous ouvrez, plus tôt les avantages fiscaux démarrent.
FAQ
Peut-on avoir un PEA et une assurance-vie en même temps ?
Oui, et c'est même recommandé. Les deux enveloppes sont complémentaires : le PEA pour la bourse long terme, l'assurance-vie pour la diversification et la transmission.
Quel est le meilleur moment pour ouvrir une assurance-vie ?
Le plus tôt possible. Les 8 ans de détention courent à partir de l'ouverture du contrat, même si vous ne versez rien au début. C'est pour cela qu'on recommande d'ouvrir "pour prendre date".
Que se passe-t-il si je retire de mon PEA avant 5 ans ?
Le PEA est automatiquement clôturé. Les plus-values sont imposées au prélèvement forfaitaire unique de 30 % (12,8 % d'impôt + 17,2 % de prélèvements sociaux).
L'assurance-vie est-elle vraiment sans risque ?
Seul le fonds euros garantit le capital investi (hors frais de gestion). Les unités de compte (actions, obligations, immobilier) présentent un risque de perte en capital, comme tout placement boursier.
Faut-il passer par un conseiller ?
Ce n'est pas obligatoire, mais fortement recommandé si votre patrimoine dépasse 50 000 € ou si votre situation fiscale est complexe. Un bon conseiller peut optimiser la répartition entre les deux enveloppes.
Cet article est informatif et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir en bourse comporte un risque de perte en capital. Consultez un professionnel avant toute décision.
Prêt à ouvrir la bonne enveloppe ?
L'équipe Allo Prets compare pour vous les meilleures offres de PEA et d'assurance-vie du marché. Gratuit, confidentiel, sans engagement.
Mots-clés
Prêt à évaluer votre situation financière en toute clarté ?
Ne laissez pas le flou bancaire freiner vos projets. Obtenez une estimation immédiate de votre capacité d'emprunt en quelques clics.